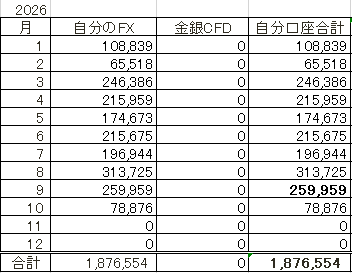
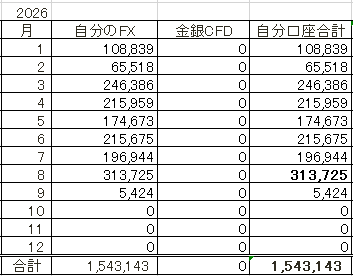
2026年10月のFXは23万円ちょいの利益となりました。
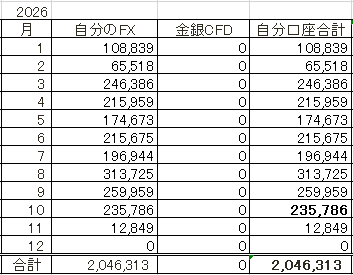
引き続きメイン通貨ペアのEURUSDの売買が主な収益源。
おフランスの国債暴落がなにやらドイツにも波及しそうで、EURUSDは低空飛行。
私の機械的な取引手法は低位置でもそれなりに変動があれば稼げるので問題ない。
公私ともに少し余裕もできたので、何回か裁量トレードを試した。
新職場の資格試験では、仕事時間中に試験会場を手配されるので、
ある日試験時間120分かかる資格を受けに外出したが、
座学と直前期の短期つめ込みは得意なので、
60分くらいでサッサと終わらせ、書店に立ち読みしに行った。
その際に立ち読みしたFX本の手法が良さげだったので、それを試した。
手法自体は特別なものではないけれど、
私自身の取り組み方の改善や損切りへの忌避感が薄れた影響か、
まぁまぁ順調にいっているので年内は訓練を続けるつもり。
昨日の米雇用統計関連の各社セミナーでは、
私が長年フォローし、けっこう信頼している市況解説者が、
EURUSDは年単位でそろそろ安値圏だと評していた。
私もそう思うので予定外のポジションはあまり増やさすに、
調子に乗らずに慎重にいこうと思う⛑
直近3ヵ月の利益により、月次平均が20万円に到達してちょっとHAPPY✨
しかし長期スワップチャリンチャリン目的に買い入れたメキシコペソたちがだいぶ下落して含み損が膨らんでいる。
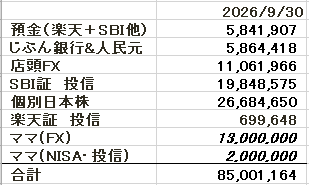
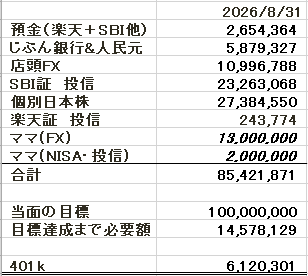
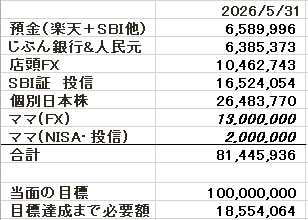
そして2026年10月末の総資産は、、
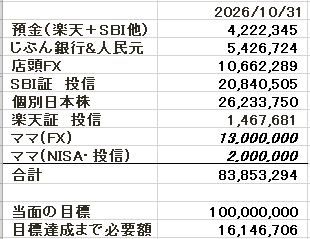
8385万円となりました。9月末より減、8500万円から陥落です。大号泣(´;ω;`)
計画で織り込んだお給料が入ってなお減った。
原因はFX(のMXNJPYの含み損)と日経下落による投信の含み損拡大、また個別株の含み益が減ったから。
10月も運用資産の変動がおちんぎんの約2倍動くってボラ大きい。
ワイが億女になる日がまた遠のいた!
直近の米国中間選挙の結果、民主党大勝、AI開発停止うんぬんで米国株がNASDAQを中心に急落
これまで米株上昇と円安のダブルの恩恵を受けただけのオルカン民が静かになってきて私は嬉しい。
ほぼ努力しないでフリーライダーしてるだけのくせに、ドヤ顔でマウントするタイプの人種、私は嫌いだ。
話が逸れたが米株の急落で景気敏感株の韓国株や日本株市場も巻き添えを食う形となった。
しかし私は年内は引き続き日本市場に全力betする。
職場の401kと積立NISA枠は日本株とJ-REITにぶっこんでいる。
年末日経平均10万円は諦めたが上昇余地はあると思っている。
一昨日も昨日も日経を買った。
米国の民主党も株価急落で年金がやられると米国民から叩かれるから火消しに走っている。
月曜日がどうなるかわからないけど金曜日より日経が下がったらまた買うつもりだ。
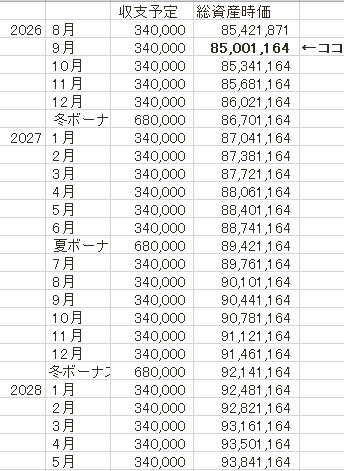
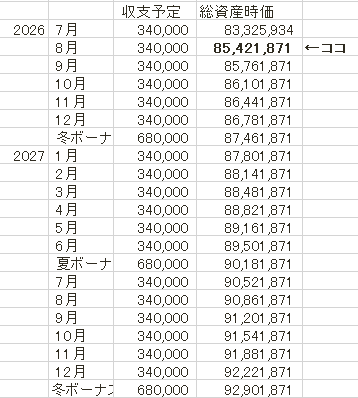
んで現在の収支予定はこう、
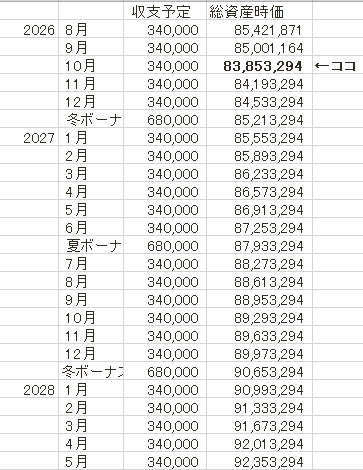
9000万円到達は来年年末まで持ち越し。
まだFIREはできそうもない。悲しみ😢
後半、書評。
DIE WITH ZEROという本がある。たいそう売れているようだ。
売れていても、出版不況の時代だからか、
ことあるごとにダイヤモンド社が広告宣伝していてもっと稼ごうとしている。
投資クラスターからの評判も良い。
東京に住んでいた頃、近所の図書館で予約して借りて読んだ。
その感想を思い出してつらつら書く。
まず、著者はコモディティのヘッジファンドのファンドマネージャーで、
推定1億~数億ドル以上の資産を持つ超絶エリートだった。
😑
1億ドルなら、この本が最初に出版された2020年頃は105億円、直近なら158億円だ。
ちょっと凄まじ過ぎて金融業界にいる私でも想像がつかない。
日本にFIREの概念を導入した元三菱リーマンも、
かなり教育投資された優秀な出自、学歴、日本トップ層の超優良企業
ということで再現性の無さを批判されているのをレビューで目にする。
ましてや控えめに見積もっても150億円リーマン。
そりゃあ使い切れないことを心配する羽目になるわなぁー
とはいえ、私は読書する際はどれだけ自分とかけ離れた境遇だとしても
何らかの参考になることを2、3吸収できればいいや…の精神なので、
ゲンナリしつつも、投資家だし投資のヒントも得られるかもと思い忍耐強く読み進めた。
結果、この本から私が得られたことは3つだ
・健康には気を使え
・経験に投資しよう
・やりたいことは若いうちにやろう
本当にこの3行だけだった。後ろ2つはまとめて1つとも言えそうだ。
以下各論
・健康には気を使え
これには賛成だ。
私が年収を下げてまで地元に帰って来たのは、
前職の主にクソ上司のせいでメンタルが悪化し、
体調も悪くなったことを実感したからだ。高い年収より健康を取った。
新職場は人間関係まぁまぁでさほどストレスがたまらない。
上司ガチャ同僚ガチャはあたりと言っていい。
私生活では長年の歯の問題があって、今はほぼ毎日デンタルフロスをやるようにした。
ダイソーにもイタリア製の蝋引き糸が売ってる。
なぜイタリア製なのかは知らない。革靴革鞄のついでに生産しているのだろうか。
・経験からの配当を得よう
若い内に旅行に行こうとか。会いたい人には早く会おうとか
思い出からの配当うんぬんはこの本だったような気がする。
まぁ賛成だ。旅行好きな人、旅行から経験や知見を得る感受性がある人はいいだろう。
私自身は出不精で、定型コース化されたただの浪費パックツアーは軽蔑しているが、
たとえ隣県への小旅行でも、歴史や文化などを調べて、
何かを得るようにして楽しんでいる。
人付き合いにしたって中年でも中高年でも高齢でも、同窓会をしたら
何度でも昔話に花を咲かせることは多い。近況は格差が開いたら気まずいし。
・寄付は死後ではなく 生前にせよ。
できるだけ早い方が困ってる人に届くという。
これは確かにそうだろう、今この瞬間 助けを必要としている人は、
誰かの老後や死後の寄付では間に合わない。
しかし寄付の話において、一つ気をつけたい。
欧米の大金持ちの寄付というのは 純粋な寄付ではなく、
節税兼生前贈与の手段の一つであることに留意すべきだと思う。
すなわち、それらしき慈善団体を設立して、その団体にお金を寄付をするけれど、
たいてい自分の妻や子供あるいは 親族をその団体の代表あるいは要職に据えるのだ。
自身は寄付による税額控除を受けながら、合法的に妻子や親族に資産を移譲する手段に過ぎない。
ビルゲイツ財団もそう、バフェットの子供たちもそう。
身内以外のスタッフも雇うから雇用にはつながっているという反論が来るかもしれない。
しかしそもそも慈善団体なんて設立しなくても大金持ちは使用人を雇っているもんだから、実質たいして違いはない。
そしてこの本の中でも、著者がどこの団体にいくらをどれぐらいの頻度で寄付しているかどうかを 書いてはいない。まかり間違っても、街頭で子供や犬猫を連れた人の募金箱だったり、コンビニに置いてあるような、どこどこの災害支援への募金に寄付しているわけではないだろう。
節税に必要な領収書を出してくれる団体が必要だ。
日本では2026年夏ころ、赤い羽根共同募金で元事務局長による約1.8億円の使途不明金が公表された。調査が進んで2.5億円まで膨らんだ。
つい最近、あしなが学生募金で集められた寄付金の半分がアフリカの遺児支援に充てられていたことが広く知られるようになった。
アフリカの子どもたちがどうでもいいと思っているわけではない。
しかしアフリカの子どもについてはまずアフリカの大人たちが努力すべきだし、
日本人は日本人の子どもをまず助けるのが先決ではないか?
・DIE WITH ZERO
読み進めていくと、このタイトルをつけながら結局死ぬまでに資産を使い切るというのは理想論であるって著者はわかっているようだ。
私はこの点が一番引っかかっている。
重要なのは、自分がいつ死ぬか誰にもわからないということだ。
ほとんどの人はDIE WITH ZEROではなく、LIFE WITH ZERO
無一文で野垂れ死ぬことを懸念している。なんならDIE WITH 借金までありうる。
言ってることは理解できるんだけど、やはり著者は超富裕層であるから共感を抱けない。
多くの人は少ない給与でわずかな資産を蓄え、理想と予算のバランスを考えながら何とか生きているだけではないでしょうか?
150億円もあればプライベートジェット飛ばして世界最先端の医療サービスを受けに行けるけど普通の人は移動できる距離の病院を検索して保険適用の医療サービスをベースに人生設計するのではないでしょうか?
素人が自分の寿命を計算できない問題もあるし、癌で余命宣告をされた人でも本人が養生に気をつけて生活習慣を改善すれば宣言された余命より何年も長く生きるというパターンが私の身近にもあるくらい。
つまりプロの医者でさえ読めないのだ。余命宣告を信じて、生前相続や生前寄付してお金を使い切り、予想外に寿命が伸びた場合自殺するのか生活保護になるのか乞食でもするのか。
この本の著者はきっと責任を取ってくれないだろう。
あらゆる本の著者は責任と取ってくれないものだけど、
この本はことさら楽観的で無責任なように思う。
総括すると、この本は一読する価値はある。読んで損はない。
でも健康に気を使え、やりたいことは若いうちにやれ、というのは、
数億ドルの超富裕層じゃなくても、この結論にたどり着くのではないか、
人生論に触れる機会があれば得られる結論というか
ともかく金持ち過ぎて庶民の参考にはならない。
昔仕事柄購読していたピンクペーパー(FinancialTimes)には、
月1回くらいにHow to spend it? とういう特集チラシ冊子が挟まっていた。
開けば宝石、数千万円の時計、高級外車、ブランドスーツ、
宝石のようなカフスボタン、ランウェイを歩くモデルと一着数十〜数百万の服、
香水、バッグ、靴、がこれでもかっていうくらいに掲載されている広告誌だ。
どう使うかってマジ余計なお世話以外の何物でもない広告誌だ。
金融業で稼いだお金を吐き出しましょうってか。
たしかにそれらの高級ブランドや奢侈品をガンガン買っていけば
数百億あってもDIE WITH ZEROできるかもしれない。
けどもう一般市民には何の関係もない境地に至る。
たぶんDIE WITH ZEROというタイトルがインパクト強すぎてここまでヒットした。
出版社の編集者が考えたのか著者が考えたのか知らんけど、
中身はよくある人生論だと思う。タイトル負けしている。
今お金持ちじゃない一般サラリーマンには役に立たない本だ。
本屋に並べずに自費出版してお金持ちのお友達に配ればいいのにと思った。
Amazonのカスタマーレビューを評価が低い順から並べて、
☆~☆☆までのレビューを読めば、だいたい私と同意見だ。
この本に1700円も使うなら開き直ってスタバの期間限定のクリームもりもりの甘いドリンクに浪費する方がきっと満足度が高い。
というわけで、
私は、この本は一読する価値はあるが手元に置いておく必要はないと思うのが結論だ。
図書館で読むか、フリマアプリで買って読んでまたフリマアプリで売ればいいと思う。
電子書籍で買ってはダメだ。中古で売れないから。
大事なエッセンス「健康に~、若いうちに~」を紙にデカデカと書いて壁に貼っとけばいい。
奥ゆかしい方は手帳にでも書いて見返したらいい。
病院の予約、旅行の予約、人と会う予定はさっさと決めてカレンダーに登録したらいい。
つい最近、BOOKOFFの高価買取チラシに700円で買い取りますとあったので
手放したい方はフリマアプリの中古相場と比較検討してください。
日本には、本多静六氏という蓄財パイオニアがいる。
まぁこの人も東大の教授というとんでもないハイスペで、
山林を鉄道会社に転売して大儲けしたっていう再現性のない話なのだが、
少なくともDIE WITH ZEROよりは身近だし、
同僚に妬まれ僻まれてその対応をする内容は、嫉妬深い日本人が周囲にいる日本人読者にとって有用ではないかと思う。
私も好きなので家に文庫版を置いてある。
そちらを読み返したいなぁと思いました。